Håll koll på några saker
Företagsgåvan är skattefri om ni som arbetsgivare håller koll på…
Enligt Skatteverket är gåvor från arbetsgivaren en förmån och därför som huvudregel skattepliktiga för medarbetaren. Men det finns tre viktiga undantag – julgåva, jubileumsgåva och minnesgåva – där gåvan kan ges helt skattefritt. Som arbetsgivare behöver ni då hålla koll på fyra saker: anledningen, värdet, mottagaren och gåvotypen.
Tänk på att beloppsgränserna är gränsbelopp, inte avdrag. Går ni över gränsen med en enda krona blir hela gåvan skattepliktig från första kronan.
Företagsgåvan är skattefri om ni som arbetsgivare håller koll på…
Gåvan ges vid jul, vid företagets jubileum eller som minnesgåva.
Jul- och jubileumsgåvan ska ges till alla anställda eller till en större grupp av anställda. Minnesgåvan får ges individuellt.
Gåvan får inte vara pengar. Ett gåvokort som inte kan lösas in mot kontanter går däremot bra.
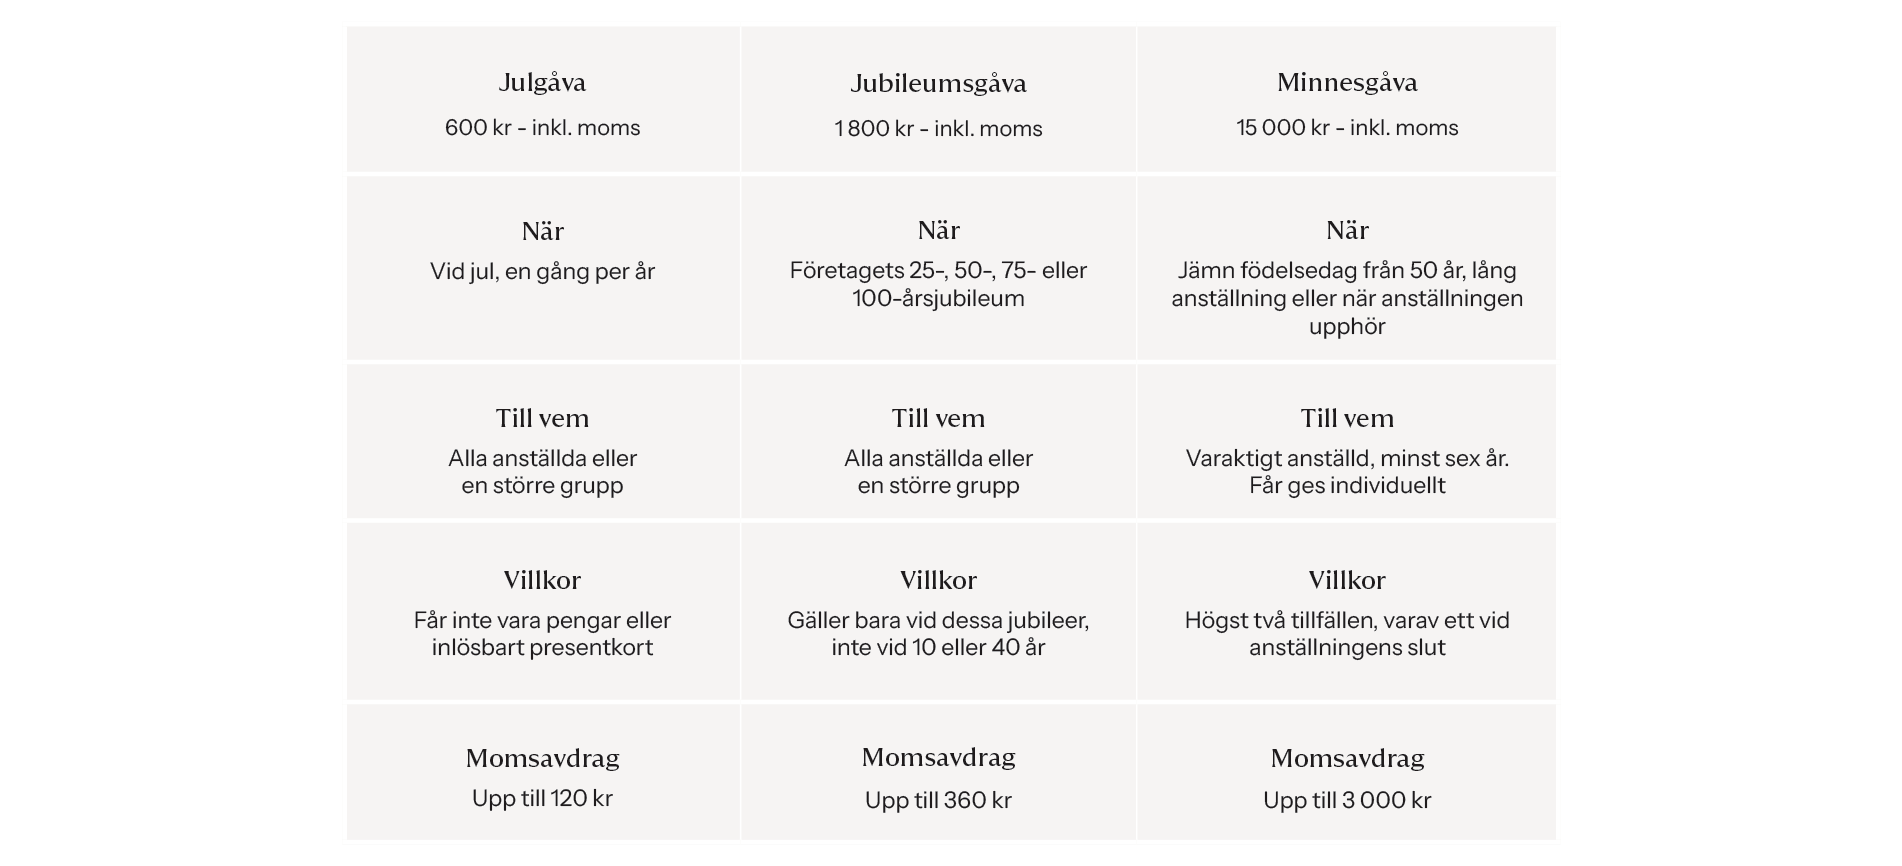
Skattefria beloppsgränser 2026, inklusive moms. OBS: Frakt- och administrationskostnader räknas inte in i gåvans värde.

600 KR. PR. GÅVA.
-
Krav på gåvan
Får inte vara pengar
Ges till alla anställda eller en större grupp
1 800 KR. PR. GÅVA.
-
Krav på gåvan
Ges när företaget firar 25-, 50-, 75- eller 100-årsjubileum
Ges till alla anställda eller en större grupp.
15 000 KR. PR. GÅVA.
-
Krav på gåvan
Ges till varaktigt anställd, minst sex års sammanlagd anställningstid
Vid jämn födelsedag från 50 år, lång anställning eller när anställningen upphör
Våra gåvokort är utvecklade så att de följer Skatteverkets regler för skattefria företagsgåvor. De kan nämligen inte lösas in mot kontanter och används bara för att välja en fysisk gåva ur vårt sortiment.
Låt era medarbetare välja gåvan själva. Hitta presentkort i rätt prisklass och ge mottagaren valfrihet i ett noggrant utvalt sortiment. Då får ni garanti för en gåva med mening och bestående värde.

Med Julpresentkortet All Inclusive får ni ett urval av de största, finaste och mest unika julklapparna til era medarbetare. - där presentkortsasken, fragt samt omkostningar redan ingår.
Inga extra omkostnader tillkommer.
En jubileumsgåva är en gåva till dig som anställd i samband med att företaget firar 25-, 50-, 75- eller 100-årsjubileum.
Den är skattefri om värdet på gåvan inte överstiger:

Minnesgåvan kan ges för att uppmärksamma en enskild medarbetare. Om du är varaktigt anställd kan du få en minnesgåva i samband med
Reklamgåva – en enklare presentartikel av mindre värde som har direkt anknytning till ert sortiment eller bär ert varumärke, och som delas ut till många, inte till enstaka utvalda personer. Avdrag medges med skäligt belopp, dock högst 300 kr exklusive moms per person.
Representationsgåva – en gåva som lämnas i samband med ett konkret representationstillfälle, till exempel en affärsförhandling, en invigning eller ett kundjubileum. Avdrag medges med högst 300 kr exklusive moms per person och tillfälle.
JA – kostnaden för gåvor till egen personal är avdragsgill för företaget.
OCH – är gåvan dessutom skattefri för medarbetaren får ni även dra av den ingående momsen. På en julgåva för 600 kr inklusive moms innebär det ett momsavdrag på upp till 120 kronor.
Presentkort som kan bytas mot pengar räknas som kontanter och är alltid skattepliktiga. Presentkort som inte kan lösas in mot kontanter kan däremot vara en skattefri gåva.
PresentBolagets gåvokort kan användas skattefritt, eftersom de bara ger tillgång till ett urval av fysiska gåvor och inte kan bytas mot pengar.
Ett gåvokort får ges skattefritt när ni ger det vid jul, vid företagets jubileum eller som minnesgåva, när värdet ligger under beloppsgränsen, och när kortet inte kan lösas in mot kontanter. Gåvokortet ska kunna användas till ett begränsat urval av produkter och får inte fungera som ett allmänt betalningsmedel.
Då blir hela gåvan skattepliktig från första kronan – inte bara den del som ligger över gränsen. En julgåva för 650 kronor beskattas alltså på hela 650 kronor, inte på 50 kronor. Ni förlorar dessutom momsavdraget och ska betala arbetsgivaravgifter på hela värdet.
Nej, men gåvan ska ges till alla anställda eller till en tydligt avgränsad större grupp, och marknadsvärdet ska vara detsamma. Ni kan däremot differentiera mellan grupper, till exempel proportionellt mellan hel- och deltidsanställda.
Det svenska regelverket har ingen samlad årsgräns. I stället är varje gåvotyp knuten till sitt tillfälle: en julgåva per år, en jubileumsgåva när företaget firar rätt jubileum och en minnesgåva vid rätt tillfälle. Gåvor vid andra tillfällen är skattepliktiga.
Nej. Pengar och kontantliknande presentkort är alltid skattepliktiga, även när de ges vid ett särskilt tillfälle.
Om ni som arbetsgivare själva beslutar det förmånsbeskattas inte medarbetaren, men gåvan är inte avdragsgill för företaget. Om medarbetaren ber er att skänka gåvans värde till välgörenhet ska medarbetaren beskattas för värdet som lön, eftersom hen då anses ha förfogat över pengarna.
Ja, en företagare som är anställd i sitt eget aktiebolag kan ta emot en skattefri julgåva på samma villkor som övriga anställda. Även uppdragstagare kan omfattas av reglerna.
Spara fakturor, mottagarlistor och underlag för beslutet. Skatteverket kan begära in underlagen vid en granskning, och bokföringslagen kräver att räkenskapsinformation sparas i sju år.
Ni har avdragsrätt för ingående moms på gåvor till anställda så länge förmånen är skattefri vid inkomstbeskattningen. Är gåvan skattepliktig får ni inte lyfta momsen. För reklam- och representationsgåvor till kunder får momsavdrag göras på ett underlag om högst 300 kronor exklusive moms per person.
Informationen bygger på Skatteverkets regler för inkomstår 2026. Beloppsgränserna för jul- och jubileumsgåva räknas upp årligen. Kontrollera alltid aktuella belopp hos Skatteverket och stäm av era egna gåvor med er redovisningskonsult.
Läs mer hos Skatteverket: skatteverket.se → Förmåner → Gåvor
Du är välkommen att skriva till oss med de frågor du har - Vi svarar normalt inom 2 vardagar.